Đòn Bẩy Tài Chính Là Gì? Vì Sao Chúng Ta Cần Hiểu Rõ?
Trong hành trình phát triển tài chính cá nhân hay điều hành doanh nghiệp, chắc hẳn nhiều bạn đã từng nghe đến cụm từ “đòn bẩy tài chính”. Vậy thực chất đòn bẩy tài chính là gì, tại sao nó lại quan trọng đến vậy, và làm sao để sử dụng nó một cách hiệu quả mà không rơi vào bẫy nợ? Hôm nay, mình sẽ cùng các bạn đi sâu vào khái niệm này, phân tích chi tiết, có ví dụ dễ hiểu và những lời khuyên thực tế nhất.
Đòn bẩy tài chính là gì?
Hiểu đơn giản, đòn bẩy tài chính là việc chúng ta sử dụng tiền vay mượn (nợ) để đầu tư, thay vì chỉ dùng vốn tự có. Mục tiêu là tăng lợi nhuận trên số vốn sở hữu ban đầu. Khi dùng đúng cách, đòn bẩy tài chính giúp chúng ta khuếch đại lợi nhuận. Tuy nhiên, nó cũng đồng nghĩa với rủi ro sẽ tăng nếu đầu tư không hiệu quả.
Ví dụ dễ hình dung: Nếu mình có 100 triệu và vay thêm 200 triệu để đầu tư, tức là mình đang dùng đòn bẩy tài chính với tỷ lệ 1:2 (vốn 1 phần, vay 2 phần). Nếu đầu tư sinh lời tốt, lợi nhuận trên vốn gốc sẽ rất cao. Nhưng nếu lỗ, hậu quả cũng nặng nề hơn rất nhiều.
Tại sao đòn bẩy tài chính lại quan trọng?
1. Giúp mở rộng quy mô đầu tư nhanh chóng
Các doanh nghiệp hay nhà đầu tư cá nhân đều có thể dùng đòn bẩy để nắm bắt những cơ hội lớn mà vốn tự có không đủ để thực hiện.
2. Tăng lợi nhuận kỳ vọng
Đòn bẩy giúp tăng tỷ suất lợi nhuận trên vốn chủ sở hữu khi đầu tư thành công. Đây là lý do vì sao rất nhiều công ty, đặc biệt trong lĩnh vực bất động sản hay tài chính, sử dụng công cụ này thường xuyên.
3. Tăng hiệu quả sử dụng vốn
Thay vì giữ tiền mặt nhàn rỗi, việc sử dụng đòn bẩy có thể giúp dòng tiền lưu thông hiệu quả hơn, hỗ trợ tăng trưởng nhanh chóng.
Cách đo lường đòn bẩy tài chính
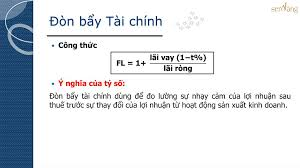
Chúng ta không thể đánh giá mức độ “đòn bẩy” của một cá nhân hay doanh nghiệp chỉ bằng cảm tính. Có một số chỉ số tài chính phổ biến giúp đo lường điều này.
1. Tỷ lệ nợ trên tổng tài sản (Debt Ratio)
Công thức:
Tỷ lệ nợ = Tổng nợ / Tổng tài sản
Tỷ lệ này phản ánh phần trăm tài sản được tài trợ bằng nợ. Nếu tỷ lệ > 1, doanh nghiệp có nhiều nợ hơn tài sản, và ngược lại.
2. Tỷ lệ nợ trên vốn chủ sở hữu (Debt-to-Equity Ratio – D/E)
Công thức:
D/E = Tổng nợ / Vốn chủ sở hữu
Chỉ số này cho biết doanh nghiệp đang dùng bao nhiêu đồng nợ cho mỗi đồng vốn tự có. Tùy ngành nghề mà tỷ lệ này có thể cao hoặc thấp. Ví dụ, công ty công nghệ mới khởi nghiệp thường có D/E thấp vì khó vay vốn.
3. Tỷ lệ nợ trên EBITDA (Debt/EBITDA)
Công thức:
Tỷ lệ = Tổng nợ / Lợi nhuận trước lãi vay, thuế, khấu hao (EBITDA)
Chỉ số này cho biết doanh nghiệp có khả năng trả nợ tốt không, dựa trên dòng tiền sinh ra từ hoạt động kinh doanh.
4. Hệ số nhân vốn chủ sở hữu (Equity Multiplier)
Công thức:
Hệ số = Tổng tài sản / Vốn chủ sở hữu
Chỉ số này giúp hiểu được một phần tài sản được tài trợ bằng nợ bao nhiêu. Càng cao, đòn bẩy tài chính càng lớn.
5. Mức độ đòn bẩy tài chính (DFL)
Công thức:
DFL = % thay đổi EPS / % thay đổi EBIT
Chỉ số này thể hiện mức độ nhạy cảm của lợi nhuận trên cổ phiếu (EPS) khi lợi nhuận hoạt động (EBIT) thay đổi.
Đòn bẩy tài chính với người tiêu dùng
Không chỉ doanh nghiệp, cá nhân như chúng ta cũng có thể sử dụng đòn bẩy tài chính. Ví dụ như vay mua nhà, mua xe hay dùng thẻ tín dụng. Lúc này, cần quan tâm đến:
Tỷ lệ đòn bẩy tiêu dùng = Tổng nợ hộ gia đình / Thu nhập khả dụng
Các ngân hàng thường dựa vào tỷ lệ này để quyết định có cho vay hay không. Nếu tỷ lệ nợ quá cao, chúng ta sẽ gặp khó khăn khi vay thêm.
Ưu điểm và nhược điểm của đòn bẩy tài chính
Ưu điểm
- Tăng lợi nhuận: Một khoản đầu tư nhỏ có thể sinh lời lớn nhờ đòn bẩy.
- Tiếp cận cơ hội lớn hơn: Mình có thể tham gia vào các cơ hội đầu tư cao cấp, đắt đỏ hơn.
- Tối ưu hóa vốn: Không cần bỏ hết vốn tự có, vẫn có thể đầu tư lớn.
Nhược điểm
- Tăng rủi ro: Lỗ cũng sẽ bị phóng đại, thậm chí lỗ nhiều hơn số vốn bỏ ra.
- Chi phí đi kèm: Lãi vay, phí giao dịch, ký quỹ… khiến tổng chi phí đầu tư cao hơn.
- Cần theo dõi kỹ: Càng dùng đòn bẩy, càng phải kiểm soát rủi ro tốt hơn để không bị “cháy tài khoản”.
Đòn bẩy tài chính và margin – có giống nhau không?
Không hẳn. Margin là một hình thức cụ thể của đòn bẩy trong giao dịch chứng khoán, nơi bạn vay tiền từ công ty chứng khoán để mua thêm cổ phiếu. Margin giúp tăng sức mua và tăng lợi nhuận tiềm năng, nhưng cũng rất dễ dẫn đến cháy tài khoản nếu thị trường đi ngược kỳ vọng.
Ví dụ thực tế về đòn bẩy tài chính
Giả sử một công ty khởi đầu với 5 tỷ đồng vốn tự có. Sau đó, họ vay thêm 20 tỷ từ ngân hàng để đầu tư vào mở rộng sản xuất. Như vậy tổng tài sản đầu tư là 25 tỷ, nhưng vốn gốc chỉ là 5 tỷ. Nếu hoạt động thành công, lợi nhuận trên vốn chủ sở hữu (ROE) sẽ rất cao.
Tuy nhiên, nếu đầu tư thất bại, không đủ dòng tiền để trả lãi và gốc vay, doanh nghiệp có thể đối mặt với nguy cơ phá sản.
Kết luận: Có nên sử dụng đòn bẩy tài chính không?
Câu trả lời là có, nếu như chúng ta hiểu rõ rủi ro, có kế hoạch tài chính kỹ lưỡng và kiểm soát dòng tiền tốt. Đòn bẩy tài chính là con dao hai lưỡi – dùng đúng cách sẽ là “bàn đạp” phát triển, nhưng dùng sai thời điểm sẽ là “cái bẫy” khiến tài chính sụp đổ.
Gợi ý thêm cho bạn:
- Đọc thêm về Đòn bẩy tài chính tại Investopedia để mở rộng kiến thức.
- Tham khảo các sách về tài chính doanh nghiệp để hiểu sâu hơn về cách dùng đòn bẩy hiệu quả.
- Theo dõi tình hình tài chính cá nhân thường xuyên qua các app quản lý tài chính để kiểm soát nợ và đầu tư.



-
Tagged kiemtienonline, thietkeweb